Kuasa Wajib Pajak

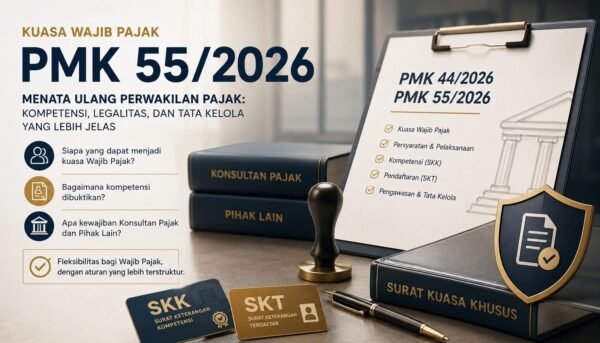
PMK 55/2026: Celah Kuasa Pajak Resmi Ditutup

Terbitnya Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 membawa penataan mendasar terhadap tata kelola, kualifikasi kompetensi, serta pengawasan Konsultan Pajak dan Pihak Lain yang bertindak sebagai kuasa Wajib Pajak. PMK 55/2026 juga perlu dibaca bersama PMK 44/2026 yang mengatur persyaratan serta pelaksanaan hak dan kewajiban kuasa Wajib Pajak,  menggantikan peraturan sebelumnya, PMK 229/2014. Perubahan…

CbCr

Jangan Cuma Dihukum, Beri Insentif: Merancang Skema Tax-Linked ESG Berbasis Data CbCr

“Taxes are what we pay for a civilized society.” — Oliver Wendell Holmes Jr. Kutipan klasik tersebut sering kali mengingatkan kita bahwa pajak bukan sekadar kewajiban nominal, melainkan pilar utama penopang keberlanjutan publik. Namun dalam era korporasi global, mengukur seberapa jauh sebuah perusahaan berkontribusi secara adil terhadap masyarakat menjadi tantangan tersendiri. Di titik inilah Country-by-Country…

Perlukah Indonesia Memperluas Pajak atas Kekayaan?

Pembahasan mengenai Ultra High Net Worth Individuals atau UHNWI sering kali berujung pada satu pertanyaan, apakah individu dengan kekayaan sangat besar perlu dikenai pajak yang lebih tinggi. Pertanyaan ini terlihat sederhana, tetapi jawabannya tidak sesederhana menaikkan tarif PPh. Struktur kekayaan UHNWI dapat terdiri atas saham, properti, perusahaan, investasi, dan aset lintas yurisdiksi. Sebagian kekayaan juga…

Transparansi Pajak dan Risiko ESG-Washing

Pembahasan mengenai pajak dalam ESG menjadi lebih kompleks ketika perusahaan menggunakan berbagai strategi untuk menekan beban pajak. Dalam dunia bisnis, tax planning merupakan bagian yang wajar dari pengelolaan keuangan perusahaan. Perusahaan memiliki hak untuk memanfaatkan insentif dan ketentuan perpajakan yang tersedia selama hal tersebut dilakukan sesuai dengan ketentuan hukum yang berlaku. Persoalan muncul ketika strategi…

Mengapa Pajak Menjadi Bagian Penting dari ESG?

Pembahasan mengenai keberlanjutan perusahaan dalam beberapa tahun terakhir semakin berkembang dari isu lingkungan menuju persoalan yang lebih luas, yaitu bagaimana perusahaan menjalankan kegiatan usahanya secara bertanggung jawab. Sustainability reporting menjadi salah satu sarana bagi perusahaan untuk menjelaskan dampak ekonomi, sosial, dan lingkungan dari aktivitas bisnis kepada investor, regulator, konsumen, pekerja, serta pemangku kepentingan lainnya. Perkembangan…

Sustainability Reporting

Arah Baru Sustainability Reporting di Indonesia

Sustainability reporting atau laporan keberlanjutan semakin menempati posisi penting dalam praktik pelaporan perusahaan di Indonesia. Pada awalnya, informasi mengenai aspek lingkungan, sosial, dan tata kelola lebih sering ditempatkan sebagai pelengkap informasi perusahaan. Seiring perkembangan regulasi dan meningkatnya perhatian terhadap keberlanjutan, posisi informasi tersebut mulai berubah. Informasi keberlanjutan semakin dipandang sebagai bagian dari informasi yang dapat…

Pemeriksaan Pajak

Benarkah Pemeriksaan Pajak Berarti Ada Kesalahan?

Menerima surat pemeriksaan pajak dapat menimbulkan kekhawatiran bagi Wajib Pajak. Tidak sedikit yang langsung menghubungkan pemeriksaan dengan dugaan ketidakpatuhan. Jika perusahaan Anda menerima pemberitahuan pemeriksaan, misalnya, apakah hal tersebut berarti Direktorat Jenderal Pajak (DJP) telah menyimpulkan bahwa terdapat pajak yang belum dibayar? Jawabannya belum tentu. Dalam sistem perpajakan Indonesia yang menganut self-assessment, Wajib Pajak pada…

Pajak

Ekstensifikasi Pajak Menguat, Gimana Kepercayaan Wajib Pajak?

Penerapan sistem self-assessment menempatkan Wajib Pajak sebagai pihak yang bertanggung jawab menghitung, membayar, dan melaporkan kewajiban perpajakannya. Konsekuensinya, Direktorat Jenderal Pajak (DJP) membutuhkan mekanisme pengawasan agar kewajiban tersebut dijalankan sesuai ketentuan. Dalam konteks tersebut, penguatan ekstensifikasi merupakan langkah yang dapat dipahami. Masih terdapat aktivitas ekonomi yang belum sepenuhnya masuk dalam administrasi perpajakan sehingga negara membutuhkan…

SE-8/PJ/2026

Memahami Proses Bisnis Pengawasan Pajak dalam SE-8/PJ/2026

Pengawasan kepatuhan Wajib Pajak merupakan bagian penting dalam penerapan sistem self assessment. Dalam sistem ini, Wajib Pajak diberikan kepercayaan untuk memenuhi kewajiban perpajakannya sesuai dengan ketentuan yang berlaku. Pada sisi lain, Direktorat Jenderal Pajak (DJP) perlu memastikan bahwa kewajiban tersebut telah dilaksanakan secara benar. Kebutuhan tersebut membuat pengawasan perlu didukung oleh proses bisnis yang jelas…

Two open notebooks titled 'International Tax Agreement' sit on a polished conference table with a gold pen between them, city skyline in the background.

Mengapa Korporasi Masih ‘Alergi’ APA dan MAP?

Dalam praktik perpajakan internasional, transfer pricing selalu menjadi arena tarik-menarik antara korporasi dan otoritas pajak. Pemerintah berjuang mengamankan basis penerimaan negara dari pergeseran laba, sementara pelaku usaha membutuhkan kepastian hukum agar bayang-bayang pemajakan berganda tidak membayangi arus kas dari tahun ke tahun. Saat sengketa transfer pricing pecah, masalahnya hampir tidak pernah selesai hanya dengan membayar…